

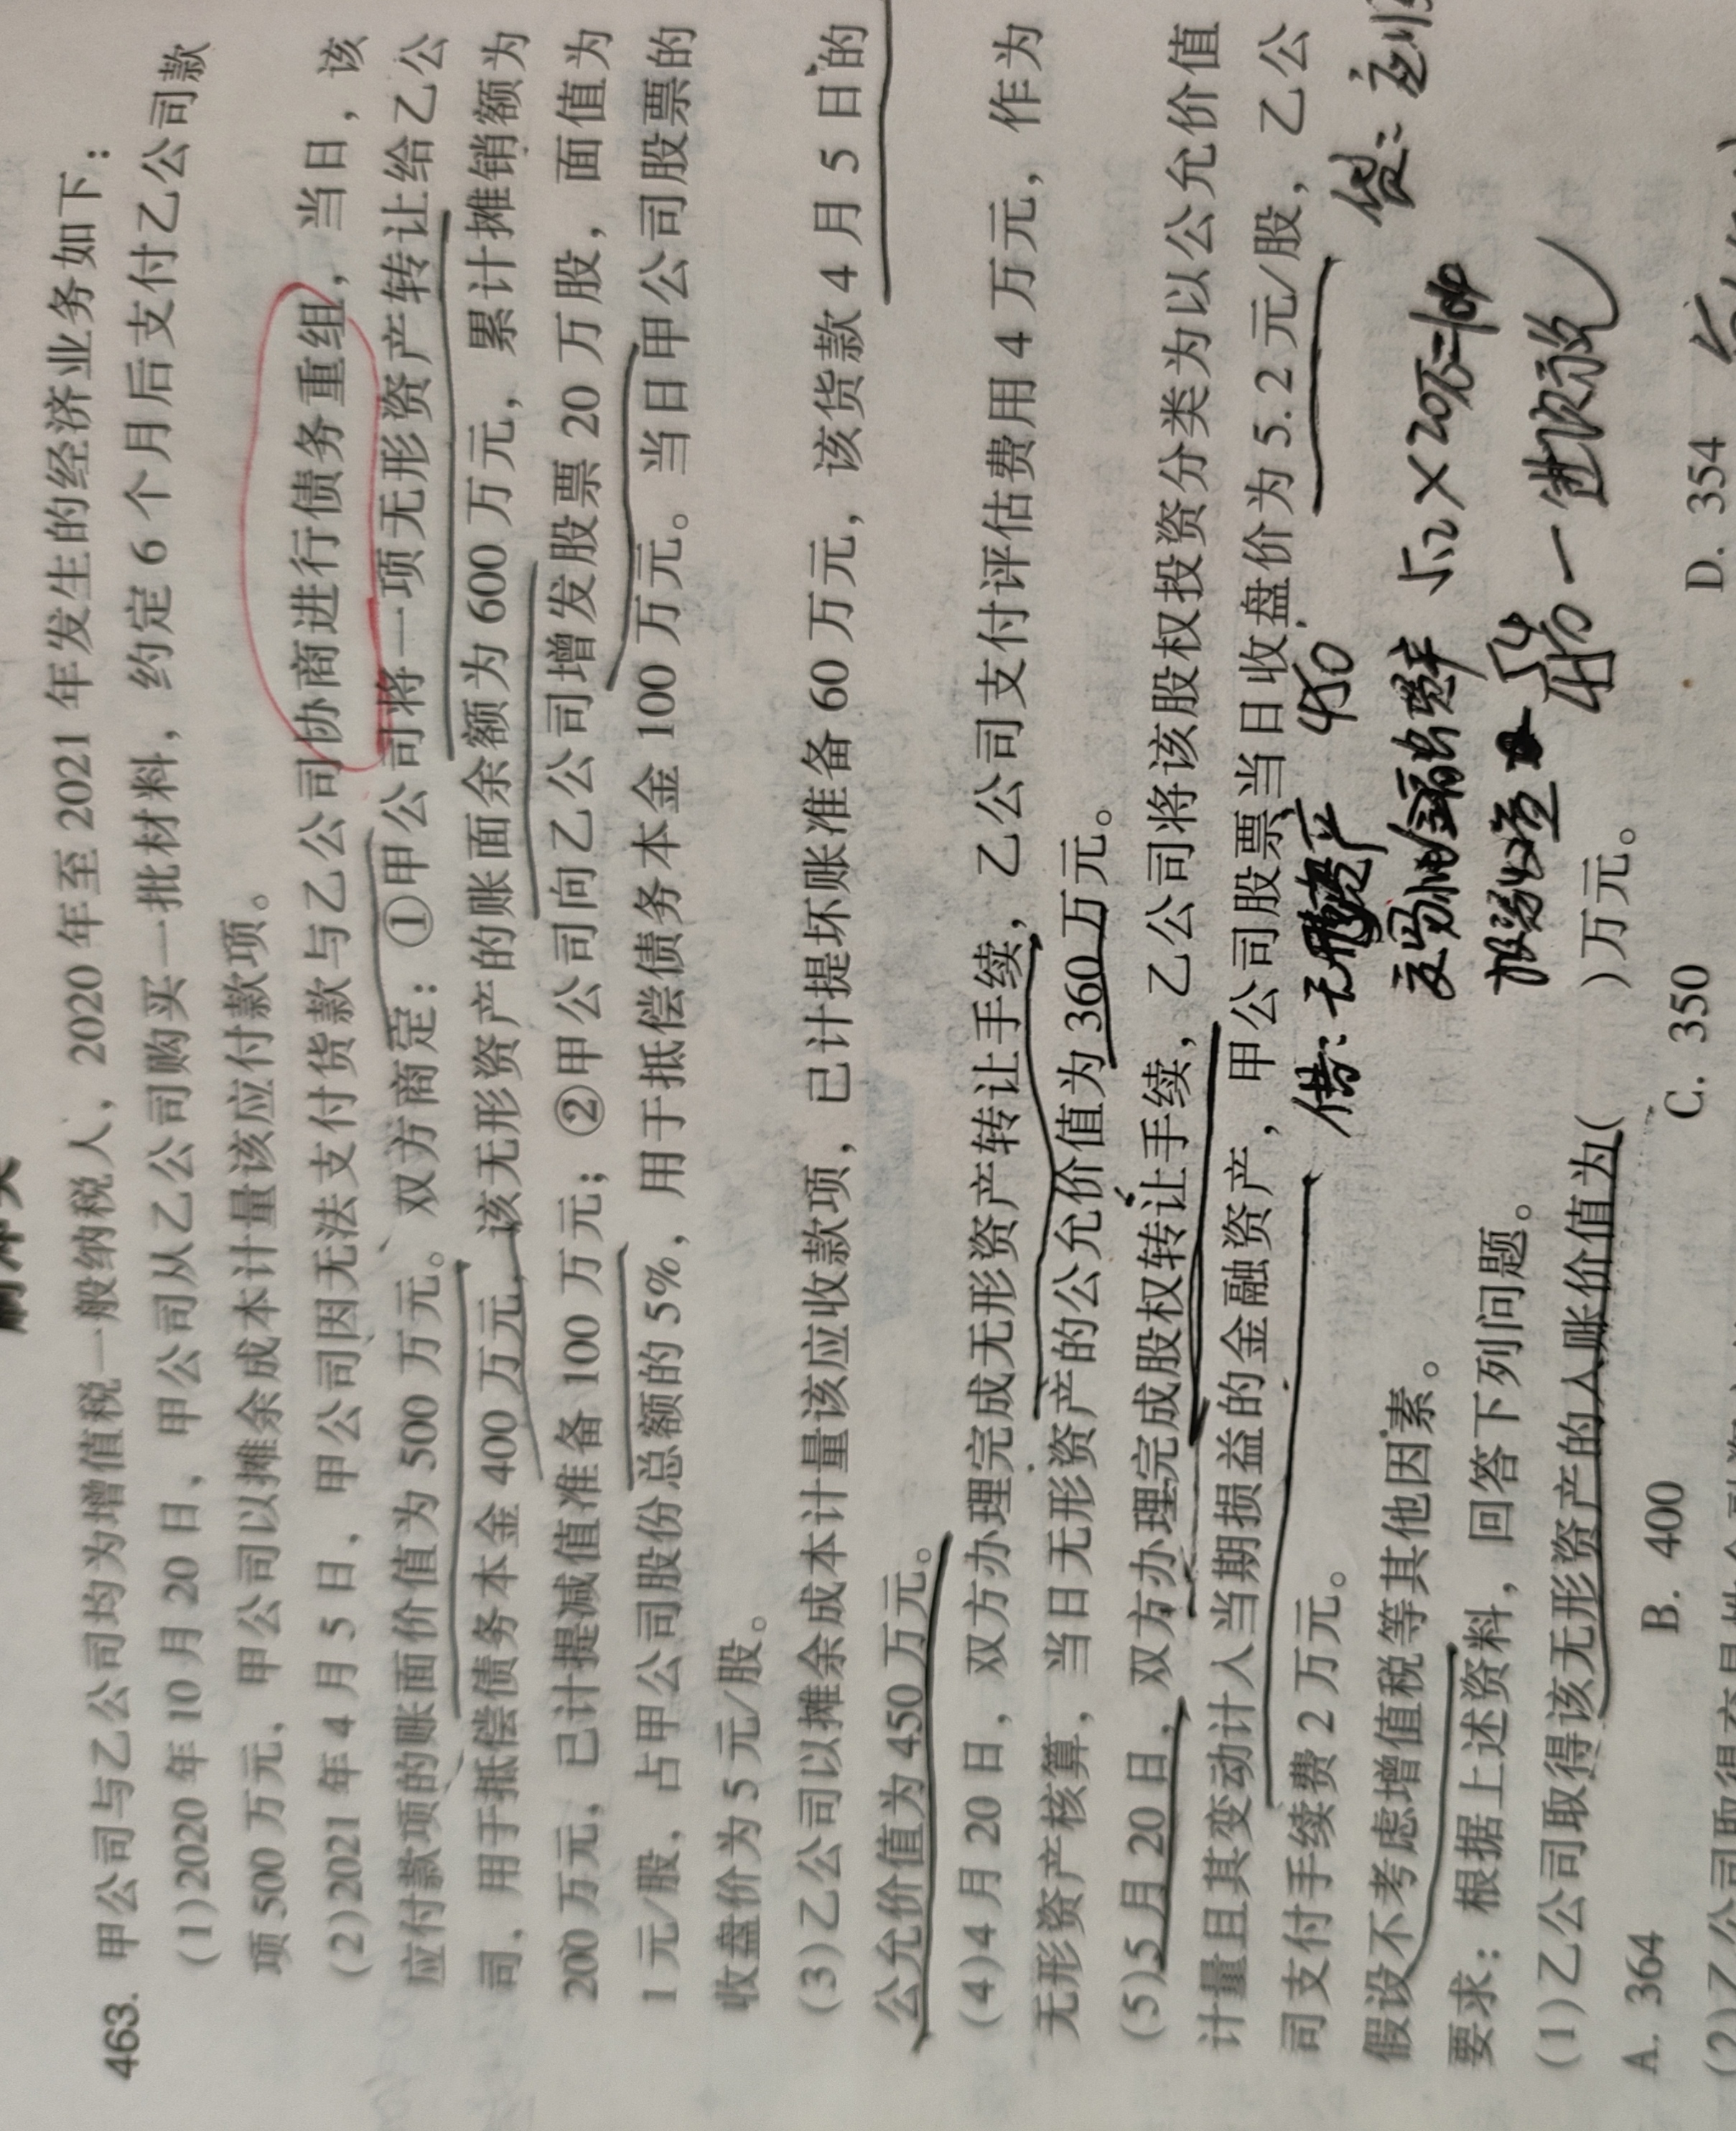
 首页 > 全部问答 > 老师,麻烦请看一下第一问无形资产的入账价值谢谢,无形资产的入账价值等于放弃债权的公允去交易性金融资产初始确认时的公允价值加其他,450-5.2*20+2=348元,怎么不对呢老师

1****
发布于2026-09-02 16:59:27
 1320
老师,麻烦请看一下第一问无形资产的入账价值谢谢,无形资产的入账价值等于放弃债权的公允去交易性金融资产初始确认时的公允价值加其他,450-5.2*20+2=348元,怎么不对呢老师


龙岩市真诚会计服务有限公司
回答于 2026-09-02 20:01:07
<p>你好!你的计算思路大体方向是对的(放弃债权公允价值 - 金融资产公允价值),但在<strong>费用的处理</strong>上搞反了。</p><br><p><strong>错误原因:</strong></p><br><ol><br><li><br><strong>手续费 2 万元</strong>:这是取得交易性金融资产(股权)发生的费用,根据准则应计入“投资收益”借方,<strong>不能</strong>计入无形资产成本。</li><br><li><br><strong>评估费 4 万元</strong>:题目第(4)点明确说了“乙公司支付评估费用 4 万元,<strong>作为无形资产核算</strong>”,这意味着这 4 万元要计入无形资产成本,你漏加了。</li><br></ol><br><p><strong>正确计算过程:</strong><br>根据债务重组准则,债权人受让多项资产,先确认金融资产,剩余价值分配给非金融资产。</p><br><ul><br><li><br><strong>放弃债权公允价值</strong>:450 万元。</li><br><li><br><strong>减去金融资产公允价值</strong>:$5.2 × 20 = 104$ 万元(5月20日公允价值)。</li><br><li><br><strong>加上直接相关费用</strong>:4 万元(评估费)。</li><br></ul><br><p><strong>算式:</strong> $450 - 104 + 4 = 350$ 万元。</p><br><p>所以正确答案是 <strong>C. 350</strong>。</p><br>
1****
提问于2026-09-02 21:34:35
这个答案选D老师
龙岩市真诚会计服务有限公司
回答于 2026-09-03 06:35:52
<p>你好!既然答案选 <strong>D (354)</strong>,说明你的计算中有两个关键数据取错了。</p><br><p><strong>错误分析:</strong></p><br><ol><br><li><br><strong>股票公允价值取值错误</strong>:债务重组通常以重组日(4月5日)的公允价值为基础分配。题目中4月5日股价为 <strong>5元/股</strong>,而非5月20日的5.2元。所以金融资产公允价值 = $5 × 20 = 100$ 万元。</li><br><li><br><strong>费用处理错误</strong>:<br><ul><br><li><br><strong>手续费 2 万元</strong>:计入“投资收益”,<strong>不能</strong>加到无形资产里。</li><br><li><br><strong>评估费 4 万元</strong>:题目明确说“作为无形资产核算”,这是直接相关费用,<strong>必须加上</strong>(你之前漏了)。</li><br></ul><br></li><br></ol><br><p><strong>正确算式:</strong><br>$$ 无形资产入账价值 = 放弃债权公允价值 (450) - 金融资产公允价值 (100) + 评估费 (4) = 354 万元 $$</p><br><p>所以选 <strong>D</strong>。</p><br>
推荐问题


2026-09-04 01:18:11
2026-09-04 00:12:19
2026-09-03 22:18:48
2026-09-03 19:05:44
2026-09-03 17:44:52


-
做账资讯
中华人民共和国人力资源和社会保障… -
考试资讯
什么时候打印注册会计师专业阶段考… -
媒体报道
这7个你关心的民生问题,总理在记… -
业内新闻
什么是ICO 和IPO有什么不一样? -
业内新闻
江苏国税2017年上半年热点问题汇总… -
媒体报道
中国未来还有“暴利时代”吗? -
公告列表
物流运输行业真账实训更新通知 -
考试资讯
注会报名结束后你需要关注这10点备… -
考试资讯
2017注会《会计》科目考试时间调整… -
做账资讯
我国明确广告费等支出税前扣除政策

我要提问
每个问题请间隔5分钟,未购课仅能提交3次问题
 客服热线
 工作时间
 微信客服
 QQ客服


